
Thách thức lớn nhất của doanh nghiệp: Khó khăn và thiệt thòi vượt xa trong 30 năm qua
TS Nguyễn Đình Cung, nguyên Viện trưởng Viện Nghiên cứu quản lý kinh tế T.Ư, đã nhấn mạnh rằng trong suốt 30 năm qua, chúng ta đang chứng kiến một thời điểm khó khăn và thiệt thòi đáng chú ý đối với doanh nghiệp. Vì vậy, thay vì tập trung vào việc tăng thu, chính sách tài khóa nên được điều chỉnh để đáp ứng những thách thức hiện tại.
Phải thảo luận kỹ lưỡng, tránh vội vàng
Trong buổi thảo luận về việc sửa đổi dự án luật Thuế tiêu thụ đặc biệt (TTĐB) tại hội thảo do Tạp chí Nhà đầu tư tổ chức ngày 4.7 tại Hà Nội, ông Đậu Anh Tuấn, Phó tổng thư ký và Trưởng ban Pháp chế của Liên đoàn Thương mại và Công nghiệp Việt Nam, đã nhấn mạnh rằng mỗi lần có sự thay đổi trong luật Thuế TTĐB, doanh nghiệp luôn đặc biệt quan tâm và đầy sự lo lắng vì tác động trực tiếp đến ngành hàng của họ.
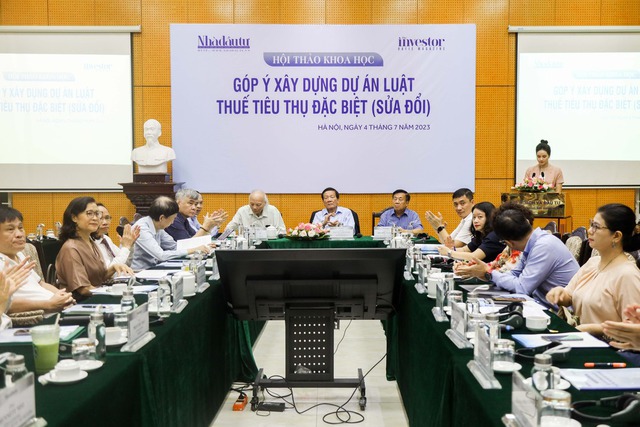
Theo ông Đậu Anh Tuấn, hiện nay, doanh nghiệp đang đối mặt với nhiều yếu tố ảnh hưởng như thuế bảo vệ môi trường và thủ tục hành chính. Đặc biệt, tình trạng đình trệ của các thủ tục hành chính đã gây nhiều tác động không tốt đến hoạt động kinh doanh của doanh nghiệp, đặc biệt là trong lĩnh vực đồ uống. Vì vậy, trong bối cảnh hiện nay, việc tăng thuế có thể chưa phù hợp.
Theo ông Phan Đức Hiếu, Ủy viên thường trực Ủy ban Kinh tế của Quốc hội, ông đã bày tỏ: “Đối với việc đánh giá toàn diện về sửa đổi luật Thuế TTĐB, cơ quan tham mưu soạn thảo cần phải đánh giá mức độ cần thiết một cách cẩn thận, không chỉ đơn thuần là mức độ cần thiết chung cho việc sửa đổi luật mà cần xem xét mức độ cần thiết cho từng loại sản phẩm cụ thể”.
Ông Hiếu cho rằng, khi có sự thay đổi về mặt nội dung về thuế suất và phương pháp đánh thuế, cần xác định một công thức để quyết định thời gian thích hợp. Thời gian này bằng tổng thời gian doanh nghiệp bị tác động đến khả năng sản xuất và kinh doanh, cộng thêm thời gian cần thiết để doanh nghiệp điều chỉnh hoạt động nếu có sự thay đổi luật. “Điều này rất quan trọng và yêu cầu sự thảo luận kỹ lưỡng, tránh vội vàng”, ông Hiếu nhấn mạnh.
Trong vòng 30 năm qua, doanh nghiệp Việt Nam đang trải qua thời kỳ khó khăn và thiệt thòi vượt trội, nổi bật như là một thời điểm chịu nhiều mất mát nhất. Theo phân tích của TS Nguyễn Đình Cung, thời gian gần đây đã chứng kiến sự dồn dập của các tác động tiêu cực đối với doanh nghiệp.
Hiện nay, nền kinh tế Việt Nam đang đối mặt với những khó khăn chưa từng có, không chỉ trong một vài tháng hay một vài quý, mà kéo dài tới 5 – 7 năm. Để phục hồi, Việt Nam cần đạt mức tăng trưởng 7 – 8%, không thể chỉ tin tưởng vào từng quý hay từng tháng. Sự động lực và niềm tin của doanh nghiệp khó có thể khôi phục trong tình hình hiện tại.
Trong bối cảnh như vậy, Chính phủ đang hết sức nỗ lực để thúc đẩy, hỗ trợ và khuyến khích. Nhằm đạt được điều này, Nhà nước đang xem xét cách sử dụng nguồn thu một cách hiệu quả, chuyển trọng tâm chính sách tài khóa từ việc tập trung vào tăng thu sang việc tăng cường chi tiêu có hiệu quả. Ông Cung nhấn mạnh rằng điều quan trọng là tìm cách sử dụng nguồn lực một cách có hiệu quả, chứ không chỉ tập trung vào việc gia tăng nguồn thu.
Cân nhắc lộ trình tăng thuế hợp lý
Luật sư Nguyễn Thị Quỳnh Anh, Phó chủ tịch Liên đoàn Luật sư Việt Nam, đã phát biểu rằng trong bối cảnh xu hướng toàn cầu, việc điều chỉnh thuế Tiêu thụ đặc biệt đối với sản phẩm rượu, bia nhằm tạo ra một sự cân đối giữa sản xuất và tiêu dùng là hoàn toàn phù hợp và là một xu thế tất yếu.
Tuy nhiên, thực tế hiện nay và dự báo trong thời gian tới, ngành rượu bia đang đối mặt với nhiều khó khăn nghiêm trọng, gây ảnh hưởng đến sản lượng sản xuất và tiêu thụ bia với tốc độ sụt giảm đáng kể, thậm chí tăng trưởng trở thành âm lượng.
Trong quá trình nghiên cứu của Bộ Tài chính và các đóng góp ý kiến từ các tổ chức và cá nhân đối với dự án luật, việc Nhà nước tiếp tục duy trì phương pháp tính thuế theo tỷ lệ như hiện nay được coi là một giải pháp chính sách thuế thuận lợi cho ngành bia rượu.
Bà Quỳnh Anh nhấn mạnh rằng cần xem xét kỹ lưỡng lộ trình tăng thuế suất theo từng giai đoạn dựa trên tình hình kinh tế – xã hội. Như vậy, chúng ta có thể đảm bảo nguồn thu ngân sách ổn định và điều tiết tiêu dùng, đồng thời duy trì sức cạnh tranh của các thương hiệu rượu bia Việt.

TS Võ Trí Thành, Viện trưởng Viện Nghiên cứu chiến lược thương hiệu và cạnh tranh, đã nhấn mạnh rằng, mặc dù nhu cầu sử dụng bia rượu là phổ biến và ảnh hưởng đến nhiều khía cạnh trong cuộc sống của mọi tầng lớp dân cư, tuy nhiên, ông cũng nhận thấy rằng việc sử dụng quá mức hoặc lạm dụng bia rượu có thể gây ra nhiều hệ lụy không mong muốn, thậm chí ảnh hưởng tiêu cực đến sức khỏe cá nhân, an toàn cộng đồng và sự ổn định xã hội. Đó là lý do mà thuế TTĐB được áp dụng để giải quyết vấn đề này.
Theo chuyên gia này, chính sách của Chính phủ nhằm tìm giải pháp cân bằng giữa cung và cầu rượu bia nhằm đảm bảo hiệu quả kinh tế và xã hội. Mục tiêu của chính sách này là đáp ứng nhu cầu cần thiết và lành mạnh trong khi giảm thiểu tác động tiêu cực, đồng thời tạo nguồn thu cho ngân sách.
Dựa trên việc xem xét các chiều cạnh mục tiêu chính sách, thực trạng và đặc điểm thị trường bia rượu Việt Nam hiện nay, ông Võ Trí Thành đề xuất duy trì phương pháp tính thuế TTĐB tương đối và không điều chỉnh thuế suất thuế TTĐB đối với bia rượu, đặc biệt là bia, cho đến năm 2025. Tuy nhiên, dự kiến thuế suất thuế TTĐB tương đối có thể tăng vào năm 2026, ước tính khoảng 5 – 10%.
Trong tương lai, xung quanh năm 2030, hãy xem xét việc áp dụng một phương pháp thuế thương tích đặc biệt kết hợp với ngành công nghiệp bia rượu.