
Khách hàng đau đớn khi mất đi sự hỗ trợ tài chính từ khoản vay lãi đình chỉ
Những khách hàng đã ký hợp đồng mua nhà đất với hy vọng tài trợ từ các ngân hàng đang chịu thiệt hại đáng kể khi mối quan hệ giữa chủ đầu tư bất động sản và các ngân hàng bị đứt đoạn, khiến họ lao đao và mất đi hàng tỷ đồng.
Khách hàng thi nhau bỏ cọc
Những cam kết trước đây về miễn lãi và ân hạn nợ gốc trong 12 – 24 tháng hoặc cho đến khi bàn giao nhà đã tạo điều kiện thuận lợi cho khách hàng vay ngân hàng và giảm áp lực trả nợ trong quá trình chờ nhận nhà. Nhiều người thậm chí đã xem đây là cơ hội để tham gia vào thị trường bất động sản với ít vốn và thu được lợi nhuận trong thời điểm đầy sôi động. Tuy nhiên, sự thất vọng đến khi nhiều chủ đầu tư đột ngột thay đổi quy định, hủy bỏ ưu đãi lãi suất 0%, khiến cho khách hàng gặp khó khăn và gánh chịu những gánh nặng không ngờ.
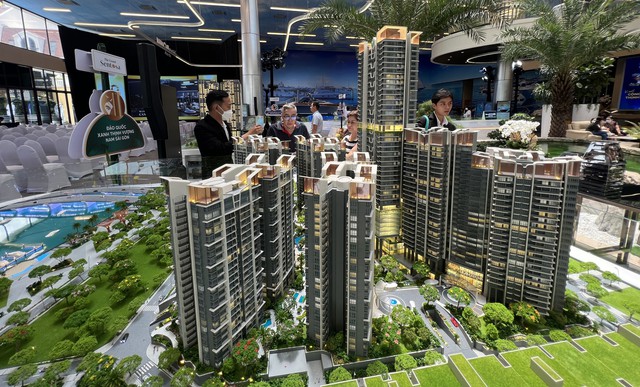
Chị Hồng Nhung, ngụ tại quận Bình Thạnh, TP.HCM, đã phải ngừng hoài bão sở hữu một biệt thự biển tại tỉnh Bình Thuận khi chủ đầu tư từ bỏ chính sách ưu đãi lãi suất 0% cho khách hàng. Thay vào đó, chủ đầu tư đã “thuyết phục” khách hàng tự thanh toán trước cả lãi suất và gốc cho ngân hàng, số tiền này sẽ được khấu trừ vào các đợt thanh toán tiếp theo. Ngoài ra, chủ đầu tư cũng cam kết trả lại lãi suất 12% mỗi năm cho số tiền khách hàng đã tự thanh toán.
Theo chị Nhung, trong điều kiện bình thường, mức lãi suất khoảng 13%/năm không gây khó khăn, nhưng hiện tại nó trở thành một gánh nặng. Chị đã đầu tư vào một căn biệt thự trị giá hơn 15 tỉ đồng, với việc thanh toán trước 2 tỉ đồng và vay ngân hàng 13 tỉ đồng. Với lãi suất hiện tại, mỗi tháng chị phải trả gần 200 triệu đồng cho cả tiền gốc lẫn lãi. Chị cho biết: “Với kế hoạch trước đây, tôi sẽ không phải gánh chịu áp lực trả nợ ngân hàng trong 24 tháng, cả vốn lẫn lãi. Nhưng giờ đây, mỗi tháng phải trả gần 200 triệu đồng, con số vượt quá khả năng của gia đình tôi. Vì vậy, tôi đã yêu cầu chủ đầu tư hoàn lại số tiền đặt cọc 2 tỉ đồng và không tiếp tục ký hợp đồng. Nhưng điều đáng lo ngại là chủ đầu tư cũng không có khả năng trả lại số tiền này và có thể từ chối do cho rằng tôi là người đơn phương chấm dứt hợp đồng. Điều này khiến giấc mơ sở hữu một căn nhà thứ hai ven biển của gia đình tôi bị tan thành mây khói.”
Anh Lê Năm, như nhiều khách hàng khác, đã gặp khó khăn khi yêu cầu chủ đầu tư HTL ở Quy Nhơn (Bình Định) hoàn lại khoản tiền gần 6 tỉ đồng. Lý do là anh không thể vay được số tiền từ ngân hàng để tiếp tục thực hiện hợp đồng, như đã được chủ đầu tư cam kết trước đó. Trong vòng 1 năm trước đây, anh đã đăng ký mua 2 căn biệt thự với tổng giá trị khoảng 20 tỉ đồng. Chủ đầu tư đã hứa sẽ hỗ trợ anh vay ngân hàng và chi trả lãi suất trong 2 năm sau khi anh thanh toán 30% giá trị hợp đồng. Tuy nhiên, ngân hàng từ chối cho anh vay vì dự án chưa đáp ứng đủ điều kiện theo quy định.
“Với dự tính ban đầu, tôi đã tính toán trả trước 30% và còn lại tôi định vay từ ngân hàng vì tài chính cá nhân không đủ. Tuy nhiên, bất ngờ là ngân hàng từ chối cho vay, khiến tôi không còn tiền để tiếp tục đóng theo tiến độ. Chủ đầu tư đã lặp đi lặp lại yêu cầu tôi thanh toán các khoản tiền đợt tiếp theo và áp dụng phạt trễ hạn theo hợp đồng. Hiện tại, tôi đang đối mặt với một dịch vụ tiến thoái lưỡng nan, không có đủ tiền để tiếp tục theo đuổi hợp đồng, trong khi vay ngân hàng bị từ chối,” anh Năm chia sẻ.
“Mua không được, vay không xong”
Không chỉ dừng ưu đãi lãi suất, ngân hàng còn dè chừng việc giải ngân cho các dự án bất động sản trong tương lai, gây lo ngại về nợ xấu và thậm chí đình chỉ cho vay. Thái độ cảnh giác này đã gây khó khăn cho khách hàng trong việc tiếp cận vốn hoặc phải chấp nhận lãi suất vượt quá mức trung bình, khiến nhiều người phải “nuốt cay ngậm đắng” trong thời gian gần đây.
Sự đau đớn của những khách hàng mua đất tại dự án Gem Sky World (H.Long Thành, Đồng Nai) của Tập đoàn Đất Xanh chẳng khác nào ngồi trên đống lửa khi ngân hàng từ chối tiếp tục cung cấp khoản vay như đã hứa trước đó. Chị Hiền, một trong số các khách hàng mua nền đất tại dự án, chia sẻ rằng trước đây chị đã ký một hợp đồng thỏa thuận sau khi nhận sự tư vấn từ nhân viên. Ngay khi ký hợp đồng, chủ đầu tư đã thu đủ 95% giá trị nền đất bằng cách yêu cầu khách hàng đóng 25%, còn lại 70% được hỗ trợ bởi ngân hàng.
Chị Hiền bức xúc kể rằng sau khi đặt cọc 25%, khách hàng phải chuyển hồ sơ vay qua Ngân hàng VPBank để thanh toán đợt 2 là 70%. Trong quá trình làm hợp đồng vay vốn và thỏa thuận 3 bên giữa khách hàng, chủ đầu tư và ngân hàng, khách hàng đã ký hai hợp đồng cho vay. Hợp đồng cho vay thứ nhất, dựa trên thỏa thuận tư vấn giữa khách hàng và chủ đầu tư, chỉ cho phép vay trong 12 tháng và trong thời gian này, khách hàng chỉ phải đóng lãi mà không được phép thanh toán nợ gốc. Sau 12 tháng, khách hàng và chủ đầu tư dự định ký hợp đồng chuyển nhượng để hợp thức hóa tài sản thế chấp và VPBank sẽ thanh toán 5% còn lại và chuyển gói vay thành gói vay dài hạn 300 tháng (25 năm), trong đó khách hàng sẽ phải đóng lãi và trả nợ gốc hàng tháng.
Tuy nhiên, sau 12 tháng, khi hợp đồng cho vay thứ nhất hết hiệu lực, Tập đoàn Đất Xanh vẫn chưa đủ điều kiện ký hợp đồng chuyển nhượng với khách hàng và không tất toán gói vay cho tất cả các khách hàng. Điều này khiến nhiều khách hàng buộc phải tiến hành gia hạn nợ thêm 6 tháng với VPBank và bị đưa vào danh sách nợ xấu nhóm 2. Chị Hiền cảm thấy rất bức xúc trước tình hình này.
Sau 6 tháng gia hạn nợ, việc chưa ký hợp đồng chuyển nhượng đã đẩy khách hàng vào tình cảnh khó khăn, khi họ không thể tất toán khoản vay. Ngay lúc này, VPBank đột ngột chấm dứt hợp đồng và từ chối tiếp tục ký kết hợp đồng vay. Điều này buộc khách hàng phải đối mặt với một tình huống khó xử, không thể ký kết hợp đồng mua bán với chủ đầu tư để tiếp tục vay vốn từ ngân hàng và trả nợ cho khoản vay trước đó. Tình trạng này đã khiến nhiều người không thể trả nợ gốc và lãi, và cuối cùng rơi vào tình trạng nợ xấu đáng đau đớn.
Anh Thanh (ở Hà Nội) đang trải qua những đau đớn vì gánh nặng tài trợ cho khoản vay khi anh mua một căn biệt thự ở Phú Quốc (Kiên Giang) với giá 33 tỉ đồng. Điều đáng buồn hơn là ngay sau khi ký hợp đồng mua bán, anh đã phải đóng trước 30% giá trị là 11 tỉ đồng, còn lại được ngân hàng vay và chủ đầu tư cam kết hỗ trợ lãi suất trong vòng 2 năm. Tuy nhiên, khi thị trường bất động sản đóng băng, căn biệt thự không thể bán được, không có nguồn thu nhập, chủ đầu tư đã thông báo ngừng hỗ trợ lãi suất cho các khoản vay của khách hàng. Do thu nhập giảm mạnh, khoản vay 22 tỉ đồng của anh Thanh trở thành một gánh nặng quá lớn. Vì vậy, anh đã quyết định chấm dứt hợp đồng một cách đơn phương, mất số tiền 11 tỉ đồng đã đóng trước. ‘May mắn là có người đã sang nhượng hợp đồng của tôi với giá gần 1 tỉ đồng. Mất đi 10 tỉ đồng nhưng nhờ vậy, tôi tránh được nợ xấu. Vì nếu có nợ xấu, có thể sẽ không có cơ hội kinh doanh trong tương lai,’ anh Thanh chia sẻ với nỗi tiếc nuối.
Với lãi suất cao và khó tiếp cận vốn, cả chủ đầu tư lẫn khách hàng đang đối mặt với khó khăn chồng chất, làm cho thị trường trở nên trầm lắng hơn.
Chủ đầu tư một dự án bất động sản tại TP.HCM lo ngại rằng nếu lãi suất không giảm, việc tiếp cận vốn vay vẫn gặp khó khăn và giao dịch vẫn bị đóng băng như hiện tại, thị trường có nguy cơ đổ vỡ trong tương lai khi nhiều chủ đầu tư khác “bùng” chính sách hỗ trợ lãi suất cho các khách hàng đã cam kết trước đây.
Có thể bạn quan tâm

Chấp nhận vay vốn ngân hàng cho dự án chưa đạt đủ điều kiện kinh doanh: Khám phá sự tự tin của các nhà đầu tư

Duyệt giá đất tại Bình Thuận: Giải cứu hàng trăm dự án

Xử lý thách thức và vướng mắc trong các dự án du lịch

Bình Thuận: Bộ GTVT tiến hành kiểm tra 2 tuyến cao tốc trước ngày mở cửa chính thức
Tuân thủ quy định pháp luật trong lĩnh vực bất động sản

Các dự án của các tập đoàn bất động sản đạt đủ điều kiện để được cấp sổ hồng

11 ưu tiên chính và giải pháp tương ứng cho Quý II/2023
